עכשיו אני קורא את זה. החלטת השקעה בנכסי נדל״ן להשכרה למגזר הבריאות בישראל: מסגרת סף, תנאים ותרחישי סיכון
-
01
החלטת השקעה בנכסי נדל״ן להשכרה למגזר הבריאות בישראל: מסגרת סף, תנאים ותרחישי סיכון
החלטת השקעה בנכסי נדל״ן להשכרה למגזר הבריאות בישראל: מסגרת סף, תנאים ותרחישי סיכון
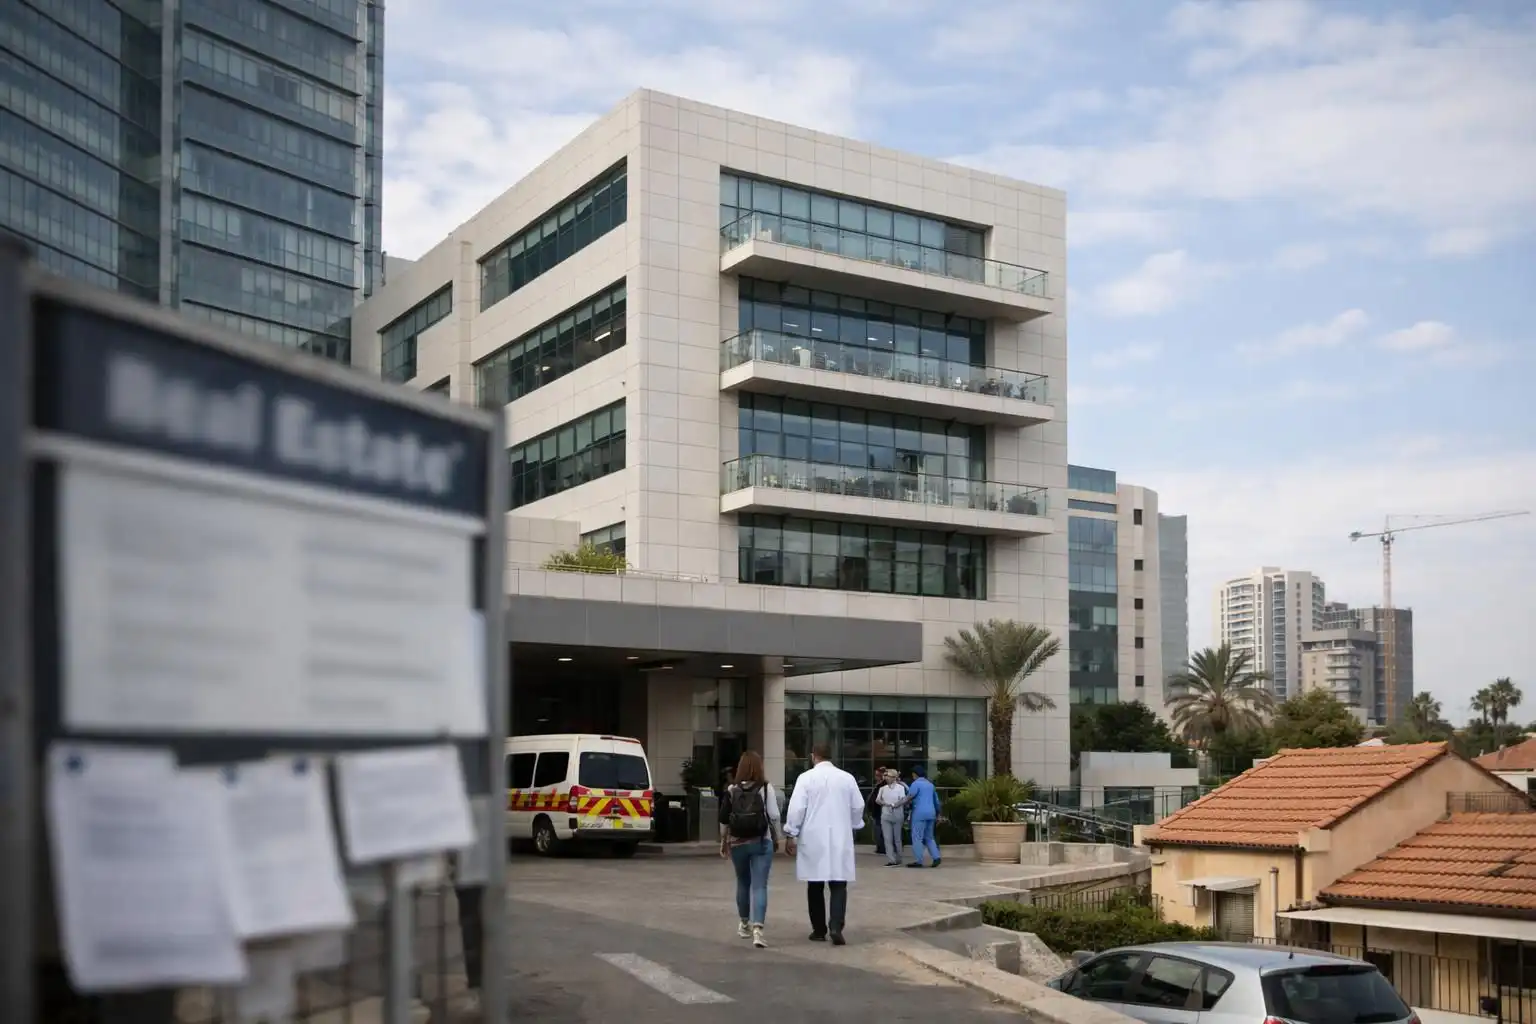
משקיע ישראלי בעל הון נזיל של לפחות 3 מיליון ש״ח, שבוחן פיזור בין נכסים מניבים, עשוי להיתקל בהצעות לרכישת נכסי נדל״ן המושכרים למוסדות בריאות – קליניקות, מרפאות, מרכזים רפואיים פרטיים או בתי אבות סיעודיים. ההשקעה מתאימה למי שמוכן להתחייב להשקעה לא סחירה באופק של 6–10 שנים, ומסוגל להתמודד עם סיכון רגולטורי, תזרימי ותחזוקתי. היא אינה מתאימה למשקיע הזקוק לנזילות מהירה, למשקיע שאינו יכול לעמוד בעלויות תחזוקה משתנות, או למי שמעדיף חשיפה לסקטורים דינמיים יותר. אופק ההשקעה – לכל הפחות 72 חודשים, לעיתים 120 חודשים ומעלה; יציאה מוקדמת עשויה להיות כרוכה בהפסד משמעותי או בקנסות יציאה.
תמונת העסקה: תנאים, מסגרת ומאפיינים מספריים
נכסי נדל״ן במגזר הבריאות בישראל מאופיינים לרוב בשכירות ארוכת טווח (5–15 שנים) עם אופציה להארכה, שוכרים מוסדיים או פרטיים יציבים יחסית, אך בעלי רגישות גבוהה לשינויים רגולטוריים ומימוניים. סף השקעה נפוץ בעסקאות ישירות עומד על 3–10 מיליון ש״ח לנכס, או 500–800 אלף ש״ח במבני השקעה קבוצתיים (נכון לרבעון ראשון 2024, ע”פ עסקאות שדווחו בגלוי).
דמי השכירות השנתיים נעים בין 4% ל-7% מהשווי, אך סכום זה תלוי בתקופת החוזה ובסוג השוכר: מרכזי בריאות בקופות חולים נוטים להניב תשואה נמוכה יותר (כ-4%–4.5%) לעומת קליניקות פרטיות (עד 6.5%). עמלות ניהול במבני השקעה קבוצתיים נעות סביב 1.5%–2% מהשווי בשנה, ולעיתים נגבית גם עמלה על שדרוג נכס או מכירה (1%–2%). משך נעילה: לרוב 6–10 שנים. נזילות: לרוב אין שוק משני אפקטיבי, למעט בעסקאות נדירות עם מנגנון רכישה חזרה. מינוף: ברוב המקרים 50%–65% משווי הנכס (LTV), צמוד לפריים או לריבית קבועה; שינויים בריבית עלולים להשפיע על תזרים פנוי, במיוחד בעסקאות ממונפות. מטבע: כל העסקאות בישראל מוצעות בשקל.
מה לבדוק לפני קבלת החלטה
1. איכות וביטחון השוכר
מי השוכר? האם מדובר בקופת חולים, רשת בתי אבות, מרפאה פרטית חדשה או גוף ציבורי? מה דירוג האשראי, היסטוריית תשלומים ויכולת עמידה בהסכמים? יש לאמת חוזים בפועל, לבדוק האם קיימות ערבויות או בטוחות, ולברר מה קורה במקרה של החלפת שוכר.
2. רגולציה ורישוי
נכסי בריאות כפופים לרגולציה מחמירה – רישוי עסק, עמידה בתקנות בטיחות ומיגון, ולעיתים מגבלות ייעוד תכנוני. שינוי חקיקה, כמו החמרת תקנים סיעודיים או שינוי במימון ציבורי, עלול להביא לירידה בביקוש או לעלויות פתע. יש לבדוק את סטטוס הרישוי, תוקף ההיתרים ואת היסטוריית הביקורות.
3. מצב הנכס והתחזוקה השוטפת
מרכזי בריאות ובתי אבות דורשים תחזוקה מוגברת (מערכות מיזוג, מתקני בטיחות, התאמות נגישות). יש להעריך את עלויות התחזוקה השנתית (בדרך כלל 1%–2% משווי הנכס), לבדוק דוחות תחזוקה קודמים, ולברר מהו מודל חלוקת ההוצאות בין הבעלים לשוכר. לעיתים ההוצאות נופלות על המשכיר, ומקטינות את התשואה נטו.
4. תחזית ביקוש ותחלופת שוכרים
האם קיים עודף היצע של נכסים דומים באזור? מהי רמת הביקוש לשירותי בריאות (למשל, שינוי דמוגרפי, פתיחת מרכזי בריאות מתחרים)? נתונים של הלמ״ס (2023) מלמדים על עלייה מתמשכת בביקוש לשירותי בריאות לגיל השלישי, אך קצב ההוספה של מרכזים חדשים באזורי הביקוש יוצר תחרות. יש לוודא שאין תכניות בנייה עתידיות שעלולות להוזיל את שכר הדירה באזור.
5. מבנה משפטי, בטוחות ודרך יציאה
האם הנכס רשום בטאבו, בחכירה או במסגרת קומבינציה? האם קיימות הערות אזהרה, משכנתאות או זכויות צד ג׳? האם קיימת אפשרות מימוש מהיר במקרי קיצון? במבני השקעה קבוצתיים: כיצד מתקבלות החלטות קריטיות ומה מנגנון חלוקת רווחים והפסדים? האם קיימת הסכמה מראש על דרך יציאה (מכירה, פירוק, רכישה הדדית)?
תרחישי סיכון: בסיס, לחץ וקיצון
תרחיש בסיס (יציבות שוכר ועלויות צפויות)
הנכס מושכר לקופת חולים גדולה בחוזה ל-10 שנים, דמי שכירות 5% משווי נכס של 8 מיליון ש״ח (400,000 ש״ח בשנה). עלויות תחזוקה שנתיות: 120,000 ש״ח. תשואה נטו לפני מיסוי: 3.5%. הנכס מתוחזק, השוכר משלם בזמן, אין שינויים רגולטוריים. ההשקעה מניבה הכנסה סולידית אך אינה צומחת באופן מהותי.
תרחיש לחץ (תחלופת שוכר או עלות חריגה)
לאחר 4 שנים, השוכר (רשת קליניקות) מודיע על סיום חוזה מוקדם. לוקח 10 חודשים למצוא שוכר חלופי, ודמי השכירות יורדים ב-15%. מתווסף שיפוץ בעלות של 400,000 ש״ח. בשנה זו התשואה יורדת ל-0%, ובחישוב שנתי ממוצע (על פני 6 שנות אחזקה) – התשואה נטו נשחקת לכ-2.1%. ההפסד מתרכז בעיקר בשנה של תחלופה.
תרחיש קיצון (רגולציה או משבר סקטוריאלי)
שינוי רגולטורי מחמיר (למשל, דרישת שיפוץ נרחב להתאמת הנכס לתקן בטיחותי חדש) מחייב השקעה של 1.2 מיליון ש״ח, ללא החזר מהשוכר. במקביל, נפתח מרכז בריאות מתחרה בסמוך והשוכר דורש הפחתה בדמי השכירות ב-20%. תזרים ההשקעה הופך שלילי בשנה מסוימת, והמשקיע נדרש להזרים הון נוסף כדי לשמור על הנכס. במקרה של מכירה כפויה, שווי הנכס בשוק יורד ב-10%–15% (על פי עסקאות שנרשמו ב-2023 בנכסים בעייתיים).
שאלות חיוניות למנהל ההשקעה ולבדיקת עסקה
- מהו סטטוס הרישוי וההיתרים של הנכס? האם קיימות הערות אזהרה או מגבלות תכנוניות?
- מי השוכר, ומהו מצב האשראי והאיתנות שלו? האם קיימת ערבות אישית או בנקאית?
- כיצד מחולקות הוצאות התחזוקה וההשבחה – ומהן ההוצאות החריגות שהיו בשלוש השנים האחרונות?
- האם קיימת אסטרטגיית יציאה ברורה ומוסכמת? (לרבות מנגנוני רכישה חוזרת, שוק משני, פירוק מוקדם או מכירה לגוף שלישי)
- מהי מדיניות חלוקת הרווחים, ומה קורה במקרה של תחלופת שוכר או ירידת שווי?
- האם התקיימו בעבר סכסוכים משפטיים או ליקויים מהותיים בנכס?
- כיצד מנוהלים ניגודי עניינים בין בעל הנכס, מנהל ההשקעה והשוכר?
דגלים אדומים
- חוזה שכירות קצר טווח ללא ערבויות, או שוכר חדש ללא היסטוריה בתחום הבריאות.
- היעדר מסמכי רישוי מלאים או הערות אזהרה פתוחות בטאבו.
- הוצאות תחזוקה חריגות או שיפוצים תכופים ללא תיעוד מסודר.
- תשואה מוצהרת גבוהה מהמקובל באזור/סקטור – במיוחד אם אינה מגובה בדוחות כספיים עדכניים.
- חוסר שקיפות במבנה הבעלות, מנגנון היציאה או חלוקת הרווחים.
שורת החלטה מותנית
המשך בבדיקת העסקה רק אם השוכר מוסדי יציב, תקופת החוזה עולה על 7 שנים, הנכס ברישוי מלא והוצאות התחזוקה ברורות ומגובות במסמכים. יש להמתין או להימנע אם קיים סיכון רגולטורי מוחשי, חוסר שקיפות במבנה העסקה, או אם תזרים ההשקעה תלוי בשוכר אחד ללא בטוחות מספקות.