עכשיו אני קורא את זה. החלטת השקעה בנכסי נדל״ן להשכרה למעונות עובדים בישראל: תנאים, סיכונים ובדיקות חיוניות
-
01
החלטת השקעה בנכסי נדל״ן להשכרה למעונות עובדים בישראל: תנאים, סיכונים ובדיקות חיוניות

החלטת השקעה בנכסי נדל״ן להשכרה למעונות עובדים בישראל: תנאים, סיכונים ובדיקות חיוניות
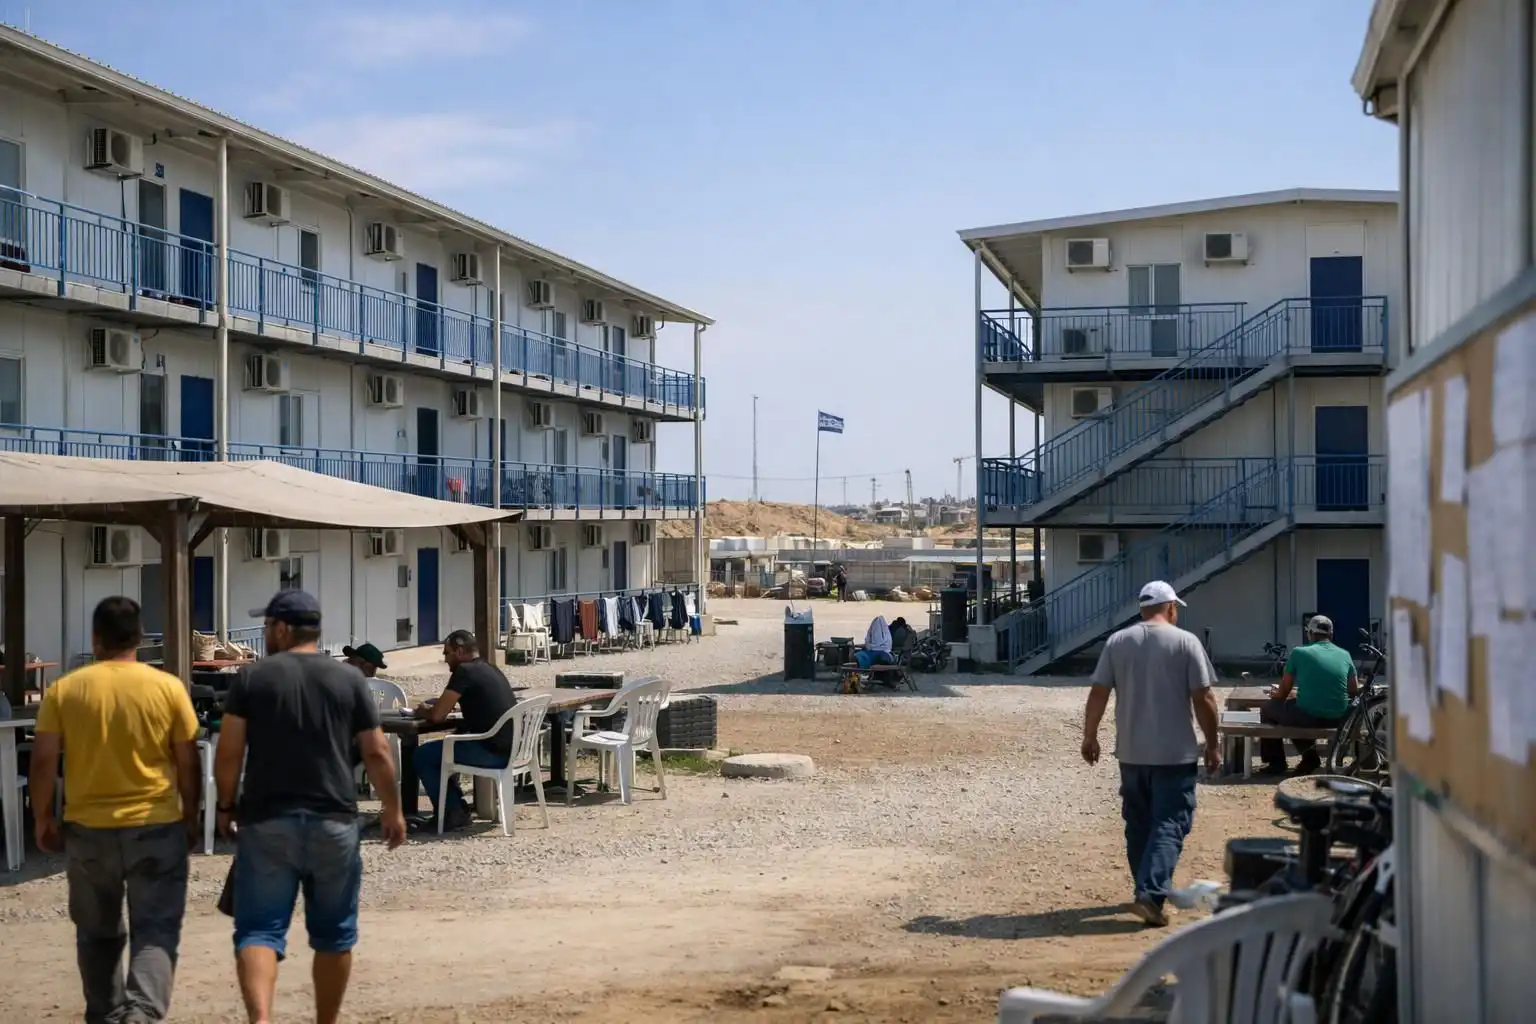
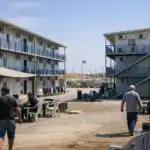
השקעה במתחמי מגורים ייעודיים להשכרת מעונות עובדים בענפים חיוניים בישראל דורשת הקצאת הון התחלתית של 5–15 מיליון ש”ח (נכון ל-2024), אופק השקעה ממוצע של 5–10 שנים, ותשומת לב גבוהה לסיכון רגולטורי, סיכון תפעולי וסיכון ביקוש. הזדמנות זו מתאימה למשקיע פרטי בעל נזילות גבוהה שמבקש פיזור מעבר לנכסי מגורים רגילים או נדל”ן מסחרי, ומוכן להתמודד עם תנאי סף תפעוליים, רגולטוריים ותזריםיים. אין זו בחירה למי שמחפש נזילות מהירה, השקעה פסיבית או חשיפה נמוכה לסיכון רגולטורי.
למי מתאימה ולמי לא: משקיע יעד, אילוצים ואופק
הנכס רלוונטי למשקיע פרטי שמסוגל להקצות הון של 5 מיליון ש”ח לפחות, ומוכן להתחייב לאופק השקעה של 5 שנים ומעלה. מתאים למי שמבקש פיזור לענפי נדל”ן ייעודיים, מבין בחוזים תפעוליים ומעוניין בפוטנציאל ביקוש הקשור לצווארי בקבוק במשק – דוגמת ענפי בריאות, תעשייה או חקלאות. אינו מתאים למשקיע שמעדיף נזילות גבוהה, מבנה שכירות קלאסי, או מי שרואה ברגולציה משתנה גורם מרתיע.
תמונת העסקה: תנאים מספריים, סף, עמלות ונזילות
- סף השקעה: 5–15 מיליון ש”ח (2024), לעיתים מתאפשרת השתתפות קבוצתית במבנים משפטיים מורכבים.
- דמי ניהול: 0.5%–1% מההון המושקע בשנה, תלוי במבנה ההשקעה (השקעה ישירה, שותפות מוגבלת, או קרן ייעודית).
- דמי תפעול: 2%–4% מההכנסה השוטפת, לעיתים גבוהים יותר בשל מורכבות תפעולית (מקור: חוזי ניהול של מתחמי מעונות, 2023–2024).
- אופק השקעה: 5–10 שנים לאקזיט סביר, אך קיימים מקרים של נעילה ל-7 שנים ומעלה.
- נזילות: לרוב אפשרות יציאה רק במכירת הנכס או במימוש לפי מנגנון מוסכם מראש (לרוב עסקאות off-market).
- מינוף: 50%–65% מימון בנקאי מקובל (2024), בכפוף לדירוג תפעולי של המתחם ולזהות השוכר העיקרי.
- מטבע: השקעה בשקל; אך שוכר מוסדי זר או הצמדות למדדים עלולים להכניס חשיפת שערים מסוימת.
מה לבדוק: בדיקות נאותות קריטיות
- מבנה משפטי: לוודא רישום בעלות נקי, אפשרות רישום הערות אזהרה, והבנה של מבנה השותפות (שותפות מוגבלת, אגודה שיתופית, חברה בע”מ).
- חוזי שכירות: לבדוק תקופת השכירות (רבים נחתמים ל-3–5 שנים בלבד), זהות השוכרים (חברה ממשלתית, קבלן שירות, או תאגיד פרטי), תחנות יציאה ותנאי חידוש.
- רגולציה ורישוי: לבחון האם למתחם יש היתר לשימוש ייעודי למעונות עובדים, עמידה בתקנות בטיחות, והאם קיים סיכון לשינוי רגולטורי (למשל, חובת פינוי דיירים או סנקציות רישוי).
- סיכון תפעולי: לבדוק את היסטוריית התפוסה, מידת תחלופת דיירים, עלויות תחזוקה, מיקור חוץ של ניהול, והסכם שירותי ניקיון/ביטחון/הסעדה.
- בטוחות ושעבודים: מה הבטוחה כנגד ההשקעה? האם יש שיעבוד ראשון לטובת המשקיע? האם ישנן התחייבויות על הנכס לטובת צדדים שלישיים?
- מיסוי: בחן היטב את חיובי הארנונה (לעיתים גבוהים ממגורים רגילים), מס רכישה (6%–8% במבנה לא פרטי), ומיסוי הכנסה משכירות (עשוי להיכנס למס שולי מלא).
שלושה תרחישים: בסיס, לחץ, קיצון
תרחיש בסיס: תפוסה גבוהה, יציבות שוכר
הנכס מושכר במלואו, לחברת כוח אדם גדולה בענף הבריאות, לתקופה של חמש שנים. ההכנסה נטו נעה סביב 5.2% שנתי (לפני מס, לאחר דמי ניהול ותפעול; מקור: חוזי שכירות במתחמי עבודה, 2022–2024), והוצאות התחזוקה סבירות. במקרה זה, התשואה אפקטיבית וההשקעה שקטה יחסית, אך המשקיע תלוי ביכולת השוכר להמשיך לעמוד בתשלומים ובחידוש החוזה.
תרחיש לחץ: ירידת תפוסה, עיכוב בשוכרים
לאחר שלוש שנים, חברת השוכרת מאבדת חוזה שירות ממשלתי, ומפנה מחצית מהחדרים. מנגנון מציאת שוכר חלופי דורש השקעה נוספת של 300,000–500,000 ש”ח (שיפוץ והתאמה), והתפוסה יורדת ל-70% לשנה. ההכנסה נטו צונחת לכ-2.9% שנתי, לפני מס. המשקיע נדרש להחליט האם להזרים הון נוסף או להמתין להתאוששות.
תרחיש קיצון: רגולציה חדשה, פינוי כפוי
המחוקק משנה רגולציה ומגביל מגורים לעובדים זרים במתחמים עירוניים. כתוצאה, רישיון ההפעלה נשלל, והמשקיע מתמודד עם תקופת פינוי של שנה לפחות, ללא הכנסה. במקרה זה, ההפסד השנתי עלול להגיע ל-5%–6% מההון המושקע (לא כולל עלויות פינוי, שיפוץ או מימוש מהיר בהפסד).
שאלות חובה למנהל ההשקעה וליועצים
- מה תקופת השכירות המינימלית ומהי תחנת היציאה הראשונה?
- מי השוכר בפועל ומהי יציבותו הפיננסית? האם קיימות ערבויות?
- האם יש היתר לשימוש חורג ומתי הוא פוקע?
- מהם סך דמי הניהול, התפעול והוצאות בלתי צפויות לשנה?
- האם קיימות התחייבויות נוספות על הנכס (משכנתה, התחייבות לספקי שירות)?
- כיצד נערכת החברה לשינויים רגולטוריים פתאומיים?
- מהו תהליך מציאת שוכרים חלופיים, ומה העלות הצפויה במקרה של עזיבת שוכר עוגן?
- מהם תנאי היציאה (Exit) – מכירה, העברה, פירוק השותפות?
דגלים אדומים: מתי לעצור
- היעדר היתר ייעודי למעונות עובדים או מצב בו השימוש חורג ללא תוקף רגולטורי.
- שוכר יחיד ללא ערבויות, או שוכר ללא ותק בענף המבוקש.
- תנאי יציאה לא מוגדרים, או מנגנון מכירה הדורש הסכמת רוב מוחלט של שותפים.
- היסטוריית תפוסה תנודתית, או צורך בהשקעות שיפוץ תכופות.
- תשואה מוצהרת שאינה מגובה בדוחות כספיים או חוזים חתומים.
- עמלות נסתרות או מבנה הוצאות שאינו שקוף ומדווח למשקיע.
שורת החלטה מותנית: מתי להמשיך, להמתין או לוותר
רק אם קיימים חוזי שכירות יציבים לשלוש שנים לפחות, שוכר מוכר עם ערבויות, היתר שימוש בתוקף, ומבנה הוצאות ועמלות שקוף – ניתן להמשיך לבדיקות עומק נוספות. אם הסיכון הרגולטורי אינו מובהר, תנאי היציאה לא מוגדרים, או שהיסטוריית התפוסה מעורפלת – נכון להמתין. הימנע מהשקעה כאשר קיים חוסר בהיתרי שימוש, שוכר לא יציב, או שהעלויות התפעוליות אינן ברורות.