עכשיו אני קורא את זה. החלטת השקעה בנדל״ן תיירותי בישראל: מסגרת סף, בדיקות ותרחישי סיכון
-
01
החלטת השקעה בנדל״ן תיירותי בישראל: מסגרת סף, בדיקות ותרחישי סיכון
החלטת השקעה בנדל״ן תיירותי בישראל: מסגרת סף, בדיקות ותרחישי סיכון
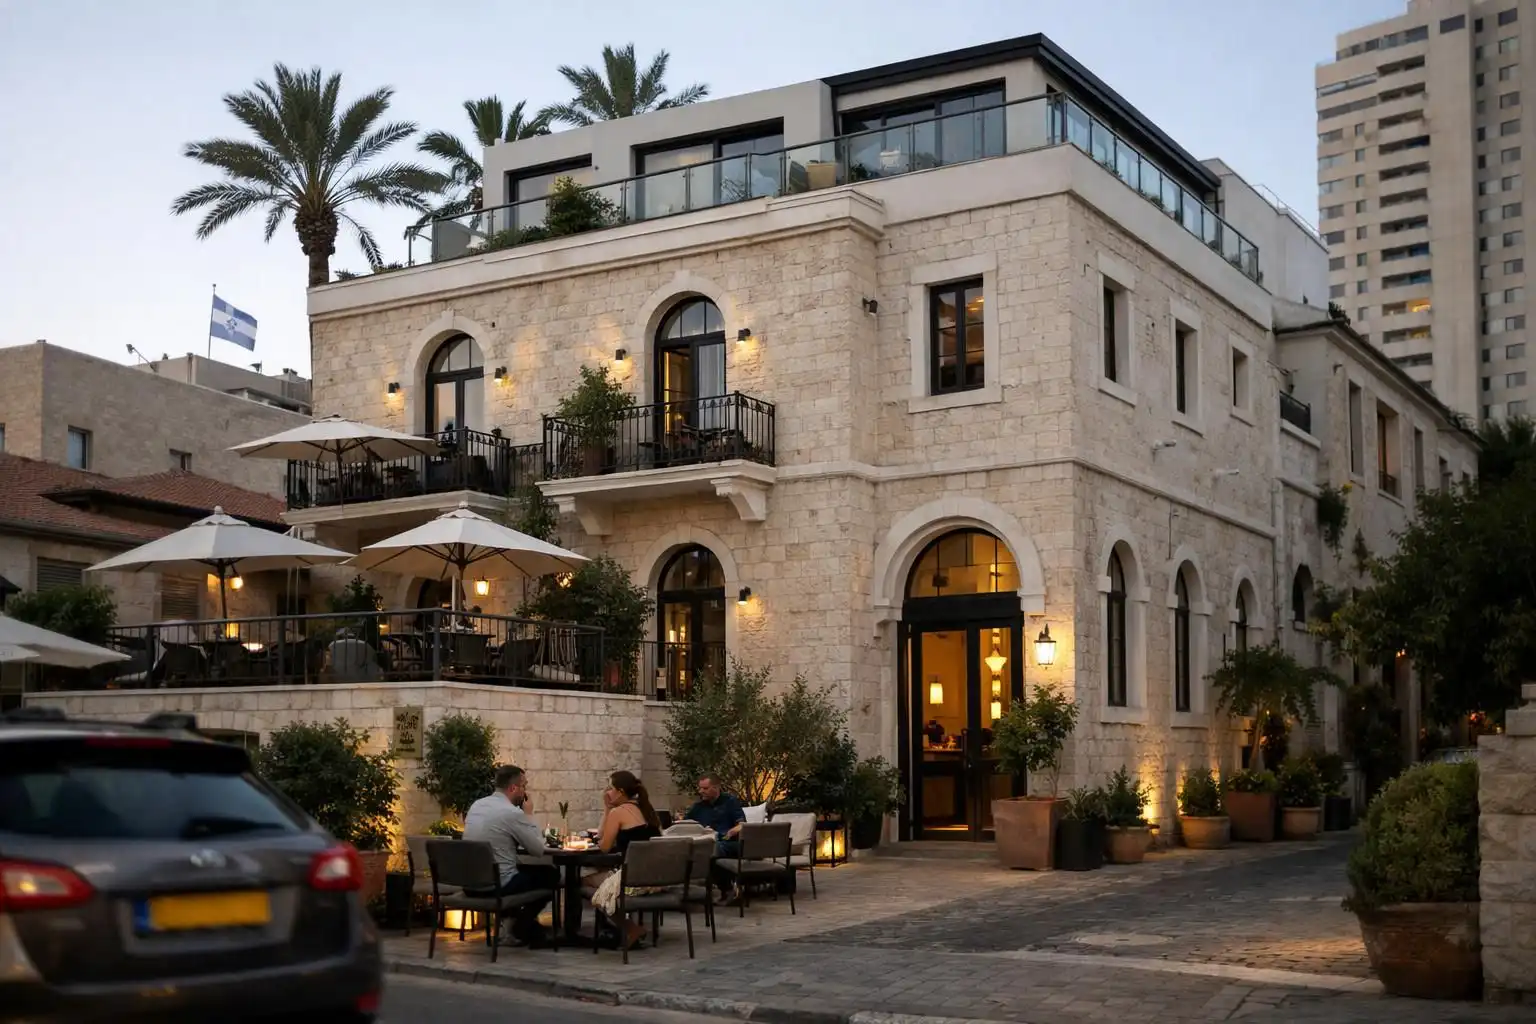
השקעה בנדל״ן תיירותי בישראל – דוגמת מלונות בוטיק, דירות אירוח קצרות טווח ומתחמים ייעודיים לאירוח קבוצות – רלוונטית למשקיע פרטי בעל הון נזיל של לפחות 2.5 מיליון ש”ח, שמבקש חשיפה לסקטור תיירותי מקומי עם אפשרות למינוף חלקי. אפיק זה מתאים למי שמסוגל לשאת תקופות אי-תפוסה, הבנה רגולטורית ומורכבות ניהולית, ואינו מחפש נזילות מהירה או רמת תשואה יציבה כמו בנדל”ן מסורתי. משקיע שמעדיף הכנסה פסיבית לחלוטין או שאינו מעוניין להיחשף לתנודתיות עונתית – יתקשה להפיק ערך מהשקעה זו. אופק ההשקעה המקובל: 5–7 שנים, עם אפשרות ליציאה מוקדמת בתנאי שוק מסוימים.
תמונת העסקה: סכומים, תנאים ומבנה
ההשקעות בנדל”ן תיירותי בישראל מתרכזות בעיקר בשלושה דגמים עיקריים:
1. רכישת מלון בוטיק עצמאי או שותפות במתחם (סף כניסה: 5–10 מיליון ש”ח לרכישה ישירה; 2.5–5 מיליון ש”ח לשותפות פרטית).
2. רכישת דירות אירוח ייעודיות בערים תיירותיות – תל אביב, ירושלים, אילת וטבריה (סף כניסה: 2.5–4 מיליון ש”ח לדירה מאובזרת, לא כולל השבחות).
3. הצטרפות לקרן השקעות פרטית בנדל”ן תיירותי: מינימום השקעה 1–2 מיליון ש”ח, לרוב נעילה של 5 שנים, עמלות ניהול 1.5–2.5% לשנה, דמי הצלחה 10–20% מעל hurdle (מקובל hurdle של 6–8%).
מינוף: הבנקים מממנים בממוצע 45–55% מהשווי, בריבית משתנה (פריים + 2%–3.5%, על פי נתוני דוחות הבנקים 2023).
נעילה: 5–7 שנים, כאשר מימוש מוקדם אפשרי רק בהסכמה משותפת או במימוש כפוי.
נזילות: מוגבלת – מכירת דירה תיירותית עלולה להימשך 4–8 חודשים בממוצע (ע”פ נתוני רשות המסים 2023), מימוש שותפות או קרן תלוי בשוק המשני, שאינו מפותח.
מטבע: רוב העסקאות צמודות לשקל, אך הכנסות עשויות להיות בדולרים או יורו (תיירות חוץ).
מה לבדוק: 6 בדיקות נאותות קריטיות
1. רגולציה עירונית וייעוד קרקע
יש לוודא כי הנכס מיועד לשימוש תיירותי ומחזיק בהיתרים הנדרשים (חוק התכנון והבנייה, צו רישוי עסקים, תקנות נגישות). בערים רבות, כולל תל אביב וירושלים, יש אכיפה פעילה נגד דירות נופש לא מאושרות. יש לבדוק תכניות מתאר, תיק בניין, היתרי עסק ותקנות עזר עירוניות.
2. עונתיות ותפוסה בפועל
עליך לדרוש נתונים מדויקים על שיעור תפוסה חודשי במשך שלוש שנים לפחות (כולל תקופות קורונה ו/או אירועים ביטחוניים מרחיקי לכת). יש לבחון עונתיות, השפעת חופשות ומועדי ביקוש שיא, ולקחת בחשבון אפשרות לתפוסה של 45–55% בלבד בשנה חלשה (לפי נתוני הלמ”ס 2022–2023).
3. ניהול ותפעול
הפקדה מוחלטת של הניהול בידי חברה חיצונית מחייבת בדיקת רקורד, ניסיון בענף ושקיפות עמלות ניהול. עמלות תפעול וניהול יכולות להגיע ל-15–25% מסך ההכנסה, ויש לוודא האם הן כוללות שיווק, ניקיון, תחזוקה וטיפול באורחים. יש לדרוש דוחות תפעול שנתיים, פירוט חוזים מול ספקי שירות ותנאי ביטול.
4. מבנה משפטי ואחריות
בשותפות – האם קיימת הגבלת אחריות, האם יש הגנת מיעוט, ומהם הסעיפים במקרים של סכסוך בין שותפים או כשל ניהולי. יש לוודא את אופן רישום הזכויות (נסח טאבו, רישום חברה, זכויות חכירה), כללי חלוקת הכנסות, והאם יש סנקציות לאי-עמידה ביעדים. יש לשאול מה קורה במקרה של דרישת עירייה להפוך את הייעוד (למגורים או מסחרי שאינו תיירותי).
5. מבנה מימון והתחייבויות צד ג’
יש לבדוק את מבנה המימון – שיעור ההון העצמי, תנאי הלוואה, ערבויות אישיות, בטחונות (משכנתה ראשונה, שיעבוד הכנסה) והאם קיימות התחייבויות קודמות לנושים אחרים. חשוב לדעת האם קיימת הגבלה על חלוקת דיבידנד או אילוצי cash sweep.
6. גידור סיכון מטבע והכנסות חוץ
אם רוב ההכנסות מתיירות נכנסת, יש לברר האם קיים גידור סיכון מטבע (חוזים עתידיים, אופציות על הדולר/יורו) ומהי מדיניות החלוקה במט”ח. תנודות חריפות בשער הדולר או האירו – בין 5% ל-12% בתקופות אי-יציבות (נתוני בנק ישראל 2022–2024) – עשויות לשחוק את ההכנסה בשקלים.
תרחישים: בסיס, לחץ וקיצון
תרחיש בסיס: תפוסה ממוצעת ושער מטבע יציב
בהנחה של תפוסה שנתית ממוצעת של 68%, שער דולר יציב סביב 3.7 ש”ח (נתוני 2023), ותפעול שוטף – תזרים ההכנסות צפוי להיות סדיר, אך רגיש להוצאות בלתי צפויות (תחזוקה, שיפוץ, עליית דמי ניהול). מימוש הנכס לאחר 7 שנים – תלוי בביקוש וביכולת להציג דוחות רווחיות עקביים.
תרחיש לחץ: ירידה בתפוסה ועליית ריבית
במקרה של ירידת תפוסה ל-50% בלבד במשך שנה (לדוג’ בשל משבר ביטחוני או סגירת שמיים), והעלאת ריבית הפריים מ-6% ל-7.5% (כפי שנרשם בשלהי 2022 בישראל) – ההכנסה נטו עלולה להצטמק ב-30–35%, כאשר החזרי המימון מכרסמים בתזרים. במקרה זה, ייתכן צורך בהזרמת הון נוסף או דחיית חלוקת רווחים.
תרחיש קיצון: רגולציה מחמירה וסגירת גבולות
בהתרחשות של מהלך רגולטורי פתאומי (כגון איסור השכרת דירות תיירות במרכזי ערים, כפי שקרה בפריז וברצלונה) או סגירת גבולות ממושכת – ייתכן שמרבית ההכנסות ייעלמו, הנכס יאבד מערכו בלפחות 20–30% בתוך 12 חודשים, ותידרש הסבה יקרה או מכירה בהפסד. יש להיערך משפטית לתרחיש זה, כולל אפשרות לתביעה מול גורמים ניהוליים.
שאלות למשקיע: מה לשאול לפני כניסה
- האם כל ההיתרים והייעוד הנדרש קיימים, ומהי מדיניות העירייה כלפי דירות תיירות?
- מה שיעור התפוסה החודשי בפועל בשלוש השנים האחרונות, ומה תחזית הביקוש לאזור?
- מי מנהל את הנכס בפועל, ומהו מנגנון פיקוח על עמלות תפעול?
- האם קיימת הגבלת אחריות משפטית, ומהם מנגנוני היציאה והגנת מיעוט?
- איזה חלק מההכנסה תלוי במטבע זר, והאם קיים גידור סיכונים?
- כיצד מתבצע מימוש ההשקעה במקרה של צורך בנזילות מוקדמת?
- האם קיימות התחייבויות צד ג’ או תביעות תלויות?
דגלים אדומים
- היעדר מסמכי ייעוד והיתרים עדכניים – סיכון לסגירת הנכס או קנסות כבדים.
- הצגת שיעורי תפוסה חריגים לעומת נתוני שוק – ראוי לדרוש דוחות עצמאיים.
- חוסר שקיפות במבנה המימון או עמלות ניהול לא מפורטות.
- היעדר הסכם שותפות מסודר, או הסכמות בעל-פה בלבד.
- חשיפה משמעותית להכנסות במטבע זר ללא גידור.
- התחייבויות צד ג’ לא מתועדות, או שיעבודים לא ברורים.
שורת החלטה מותנית
המשך בדיקת השקעה בנדל”ן תיירותי בישראל מתקבל אם עברת את סף ההון, קיימת מוכנות להיעדר נזילות מלא, קיבלת תשובות מספקות על רגולציה, ניהול ותפוסה, והנך ערוך לספוג ירידה של 30% בתזרים במקרה לחץ. המתן אם קיים חוסר ודאות בנוגע לייעוד, ליכולת מימון או לאמינות הנתונים התפעוליים. וותר אם אין מנגנון משפטי ברור, הניהול אינו מוכר או שההכנסה תלויה לחלוטין במטבע זר לא מגודר.