עכשיו אני קורא את זה. החלטת השקעה במגרשים פרטיים בישראל: מה לבדוק לפני רכישת קרקע לא מניבה
-
01
החלטת השקעה במגרשים פרטיים בישראל: מה לבדוק לפני רכישת קרקע לא מניבה
החלטת השקעה במגרשים פרטיים בישראל: מה לבדוק לפני רכישת קרקע לא מניבה
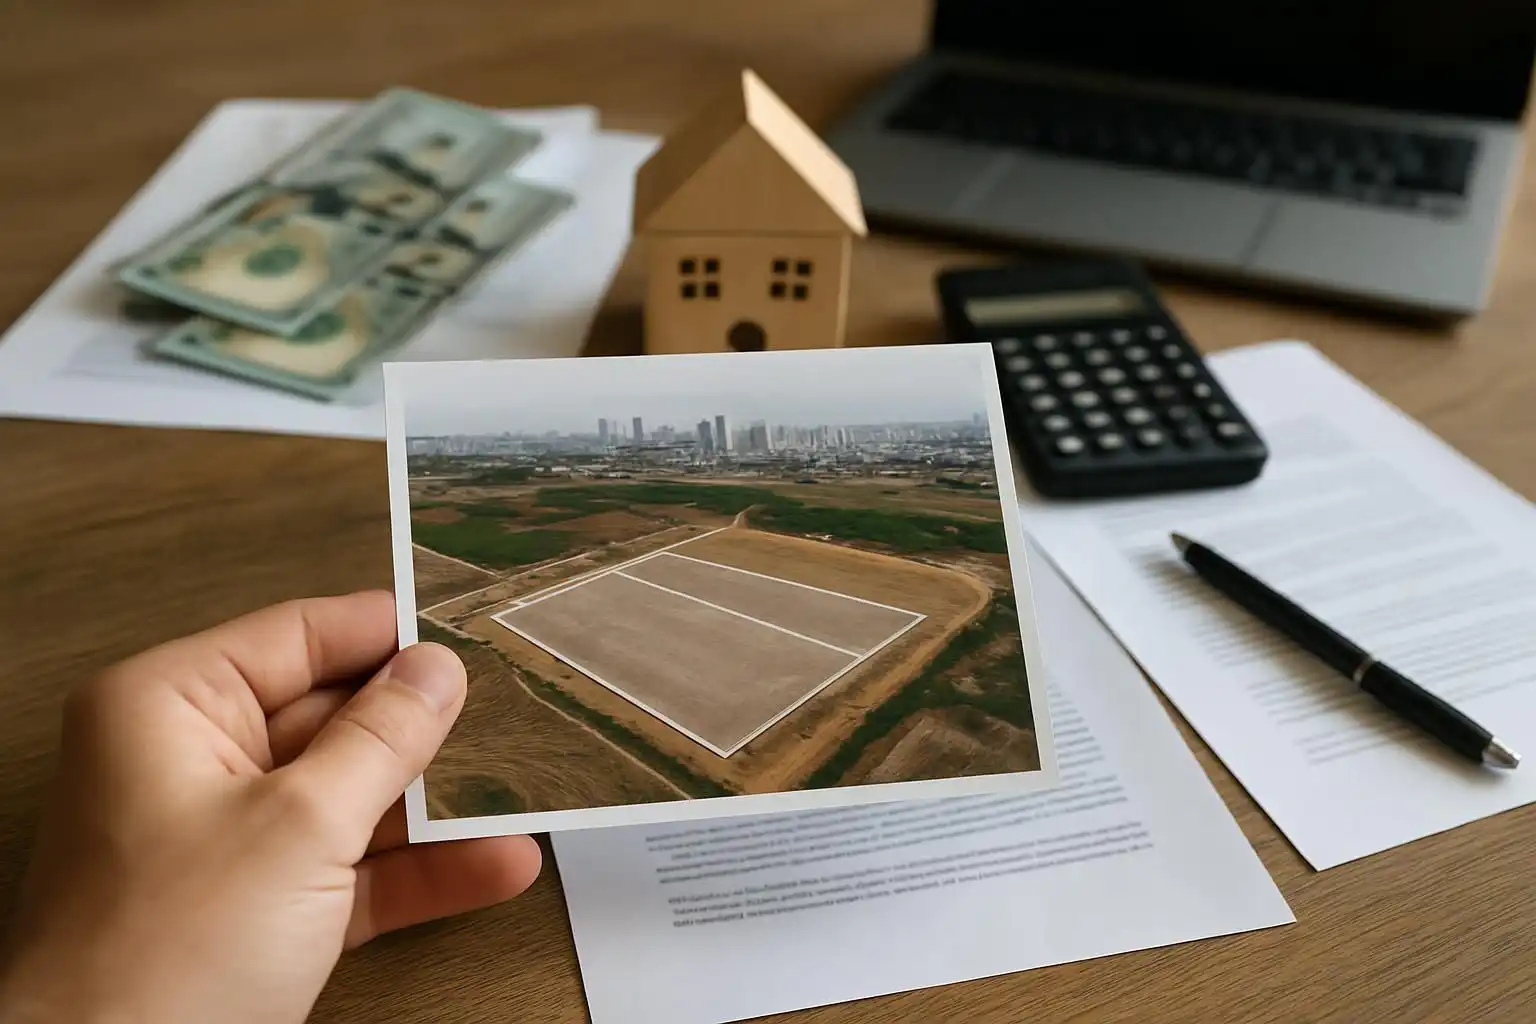
משקיע ישראלי בעל הון פנוי בשיעור של 2–10 מיליון ש״ח בוחן לעיתים רכישת מגרש פרטי בישראל, בין אם לצורך החזקה ארוכת טווח, תכנון עתידי או אפשרות השבחה. מדובר בהחלטה המחייבת הקצאה משמעותית של משאבים לתקופה לא ידועה, ללא הכנסה שוטפת ולרוב גם ללא נזילות מיידית. ההזדמנות רלוונטית למי שמוכן להתמודד עם נעילה שיכולה להימשך 5–15 שנה, ומבין כי ערך הקרקע תלוי בגורמים חיצוניים בלתי צפויים. היא אינה מתאימה למי שזקוק לנזילות מהירה, למי שאינו מעוניין לעקוב אחר תהליכים תכנוניים, או למי שמחפש הכנסה קבועה. אופק ההשקעה — בדרך כלל 7–12 שנים, אך ייתכנו סטיות משמעותיות כתלות בסוג הקרקע והייעוד.
תמונת העסקה: מינימום, תנאים, עמלות ונזילות
שוק המגרשים הפרטיים בישראל מגוון מאוד. ברוב המקרים, מגרש פרטי בייעוד מגורים בשטח 250–600 מ״ר באזורי ביקוש מוצע במחירים של 2–8 מיליון ש״ח (לפי נתוני רשות המסים, רבעון ראשון 2024). מגרשים חקלאיים המיועדים להפשרה מוצעים במחירים נמוכים בהרבה — לעיתים 400–900 אלף ש״ח לדונם, אך מלווים בסיכון תכנוני גבוה. עמלות התיווך המקובלות נעות בין 1.5% ל-2% מהשווי, ולעיתים נגבות עמלות ייעוץ נוספות בגין בדיקות סטטוטוריות (5,000–15,000 ש״ח לעסקה). מס רכישה נע בין 6% ל-10% (נכון ליוני 2024), בהתאם למעמד הרוכש ולסוג הקרקע.
ברוב המקרים, המימון הבנקאי מוגבל: לבעלי נכס קיים ייתכן שניתן לקבל הלוואת גישור בשיעור של 40%–50% מהשווי, אך מימון ייעודי לרכישת קרקע ללא ייעוד מגורים מאושר כמעט ואינו זמין. נעילה אופיינית — 7–15 שנה, כתלות בפיתוח, הפשרה או בשיווק עתידי. נזילות נמוכה: מכירת מגרש פרטי עשויה להימשך 6–24 חודשים, ולעיתים אף יותר, במיוחד בתקופות קיפאון או אי־וודאות תכנונית.
המטבע השולט — שקל ישראלי; בחלק מהמקרים יידרש תשלום נוסף בהיטלים עירוניים (פיתוח, אגרות, היטלי השבחה) בסכומים שיכולים להגיע ל-12%–18% ממחיר העסקה בעת מימוש (נתוני ועדות מקומיות, 2024). כל אלה משפיעים משמעותית על תשואת ההשקעה בפועל.
מה לבדוק לפני רכישת מגרש פרטי
1. סטטוס תכנוני וזכויות בנייה
הבדיקה הקריטית היא מהו הסטטוס התכנוני המדויק של הקרקע: האם היא בייעוד מגורים מאושר, חקלאי, שטח ציבורי או קרקע ממתינה להפשרה. יש לדרוש שומה עדכנית, תשריט מגרש ותעודת זכויות מלאה מרשות מקרקעי ישראל או מהטאבו. זכויות הבנייה משתנות מאוד בין אזורים: מגרש בגוש דן עשוי לאפשר בנייה של 2–3 יחידות דיור, בעוד שמגרש בפריפריה מוגבל לבנייה אחת.
2. מגבלות משפטיות ורישומיות
יש לוודא שאין הערות אזהרה, עיקולים, זכויות צד ג׳, חריגות בנייה (במגרשים עם מבנה קיים) או תביעות פתוחות. מבנה משפטי מורכב — כמו חלקות משותפות עם שותפים שאינם מזוהים — מעלה את רמת הסיכון, ולעיתים מונע מימוש עתידי או השגת מימון.
3. תשתיות ופיתוח עתידי
מגרש חסר תשתיות (חשמל, מים, גישה) דורש תקציב נוסף לפיתוח — לעיתים מאות אלפי ש״ח — ואף יכול לעכב בנייה או מכירה. יש לבחון את תכנית הפיתוח העירונית, תוכניות מתאר אזוריות, והאם קיים תכנון עתידי לסלילת כבישים או הנחת תשתיות קריטיות.
4. היטלי השבחה ומס רכישה
היטלי השבחה נגבים בעת שינוי ייעוד, הוצאת היתר בנייה או מכירה. גובה ההיטל נע בין 25% ל-50% מהשבח התכנוני, בהתאם להחלטת הוועדה המקומית. מס רכישה כאמור גבוה (6%–10%) ועלול להכביד על התשואה. יש לחשב את כל החבויות מראש, לרבות מס שבח במימוש עתידי.
5. נגישות ודרכי מימוש
יש לבדוק מהי רמת הנגישות — האם קיימת דרך גישה חוקית למגרש, האם יש מגבלות הנדסיות (שיפועים, קווי בניין חריגים), ומהו קהל היעד הפוטנציאלי למכירה עתידית. מגרש שאינו נגיש או דורש הפקעה עלול להישאר בלתי סחיר שנים ארוכות.
6. ניגודי עניינים ומבנה העסקה
ברכישת מגרש באמצעות קבוצת רכישה או חברת ייזום, חובה לברר מהו מבנה הבעלות, האם קיימים ניגודי עניינים בין המארגן לרוכשים, ומהן זכויות ההצבעה במקרה של מחלוקות. מבנה משפטי לא שקוף מעלה את הסיכון, במיוחד כאשר מדובר בבעלות משותפת על קרקע לא מפותחת.
תרחישים: בסיס, לחץ וקיצון
תרחיש בסיס
המשקיע רוכש מגרש בייעוד מגורים מאושר ב-4 מיליון ש״ח. לאחר 8 שנים, השוק מתאושש, פיתוח תשתיות הושלם, והמגרש נמכר ב-6 מיליון ש״ח. במהלך התקופה שולמו היטלים, מס רכישה ועבודות פיתוח בסך 1.1 מיליון ש״ח. הרווח הגולמי עומד על 900 אלף ש״ח לפני מס שבח (בהנחת שיעור מס של 25%). שיעור התשואה השנתי הממוצע כ-2.2% (לאחר מס, ללא היוון).
תרחיש לחץ
המשקיע רוכש מגרש חקלאי ב-700 אלף ש״ח מתוך הנחה שיופשר בתוך 6–7 שנים. בפועל, תהליך ההפשרה מתעכב והקרקע נותרת בייעוד חקלאי 12 שנה. ערך השוק נותר יציב, אך הוצאות תחזוקה, היטלים ואגרות מצטברות ל-120 אלף ש״ח. המשקיע מתקשה למכור, ושיעור התשואה שלילי (הפסד ריאלי של כ-15%).
תרחיש קיצון
המשקיע רוכש מגרש בשותפות עם חמישה רוכשים נוספים. לאחר חמש שנים מתגלע סכסוך על ייעוד הקרקע. לא ניתן להגיע להסכמה למכירה, וההליך עובר לבית המשפט. המגרש נותר תקוע, ערכו נשחק ב-10% בשל חוסר נגישות, ועלויות משפטיות מגיעות ל-250 אלף ש״ח. שיעור ההפסד עלול לעלות על 25% מסך ההשקעה, והנכס הופך לבלתי סחיר לטווח ארוך.
שאלות שחובה לשאול לפני החלטה
- מהו הסטטוס התכנוני והאם קיימות מגבלות בנייה עתידיות?
- האם יש הערות אזהרה, עיקולים, או זכויות צד ג׳ על הקרקע?
- האם קיימת תכנית פיתוח עירונית/אזורית, ומה לוחות הזמנים הצפויים?
- מהו גובה היטלי ההשבחה, מס הרכישה והוצאות הפיתוח הצפויות?
- באיזה מבנה משפטי מתבצעת הרכישה — בעלות פרטית, שותפות, או קבוצת רכישה?
- האם יש דרך גישה מוסדרת, ומהי רמת הנגישות למגרש כיום ובעתיד?
- כיצד ניתן לצאת מההשקעה — האם קיימת אפשרות למכירה חופשית, ומה צפוי זמן המימוש?
דגלים אדומים
- היעדר תשריט מגרש עדכני ואישור זכויות מלא מהטאבו/רמ”י
- חוסר שקיפות במבנה העסקה או זהות המוכרים
- הבטחות להפשרה מהירה או תשואה מובטחת ללא ביסוס תכנוני
- שותפות עם מספר רוכשים רב ללא הסכם שותפות מסודר
- מגרש ללא דרך גישה חוקית או עם מגבלות פיתוח חמורות
- עמלות נסתרות או היטלים לא ברורים שאינם מגולמים במחיר העסקה
שורת החלטה מותנית
המשך בבדיקות ורכישה רק כאשר קיימת בהירות מלאה לגבי זכויות, סטטוס תכנוני, מבנה משפטי והוצאות עתידיות. המתן או וותר כאשר גורמי אי־ודאות מהותיים — תכנוניים, משפטיים או תפעוליים — אינם פתירים, או כאשר נדרש אופק נזילות קצר מהמקובל. הקצה הון רק כאשר שיעור החשיפה תואם את שאר תיק ההשקעות, ותזרים המזומנים אינו תלוי בנכס זה.