עכשיו אני קורא את זה. לא עוצמת האירוע אלא משך השיבוש: כך נראית חשיבה אסטרטגית בזמן הסלמה אזורית
-
01
לא עוצמת האירוע אלא משך השיבוש: כך נראית חשיבה אסטרטגית בזמן הסלמה אזורית

לא עוצמת האירוע אלא משך השיבוש: כך נראית חשיבה אסטרטגית בזמן הסלמה אזורית

הטעות הנפוצה בתחילתו של משבר היא לשפוט אותו לפי עוצמת המכה הראשונה. אבל עבור חברות, משקיעים וענפים שלמים, השאלה החשובה באמת היא אחרת: כמה זמן השיבוש נשאר בתוך המערכת. כאן עובר הקו בין אירוע חד פעמי לבין סביבה עסקית חדשה, גם אם זמנית. בסביבה כזו מחירי הסיכון משתנים, הלוגיסטיקה מתארכת, הצרכנים מתנהגים אחרת, והחלטות שנראו סבירות לגמרי בשגרה מתחילות להתערער.
ההתפתחויות האחרונות באזור מחדדות בדיוק את הנקודה הזו. מצד אחד יש שיגורים, תקיפות, הרחבת פעילות צבאית ואיומים על נתיבי שיט. מצד שני, שוק הון שלא מתרסק אלא מחשב מחדש סיכונים, יבואני רכב שלא עוצרים אלא מעמיקים מבצעים, וגופים פיננסיים שמדברים פחות על תחזית אחת ברורה ויותר על פיצול בין תרחישים. מי שמחפש כאן שיעור בניהול סיכונים ובאסטרטגיה, ימצא אותו לא רק בכותרות הביטחוניות, אלא דווקא במעבר המהיר מכלכלת הלם לכלכלת הסתגלות.
הסיכון המרכזי לא נעצר בביטחון. הוא תפעולי, והוא נמשך
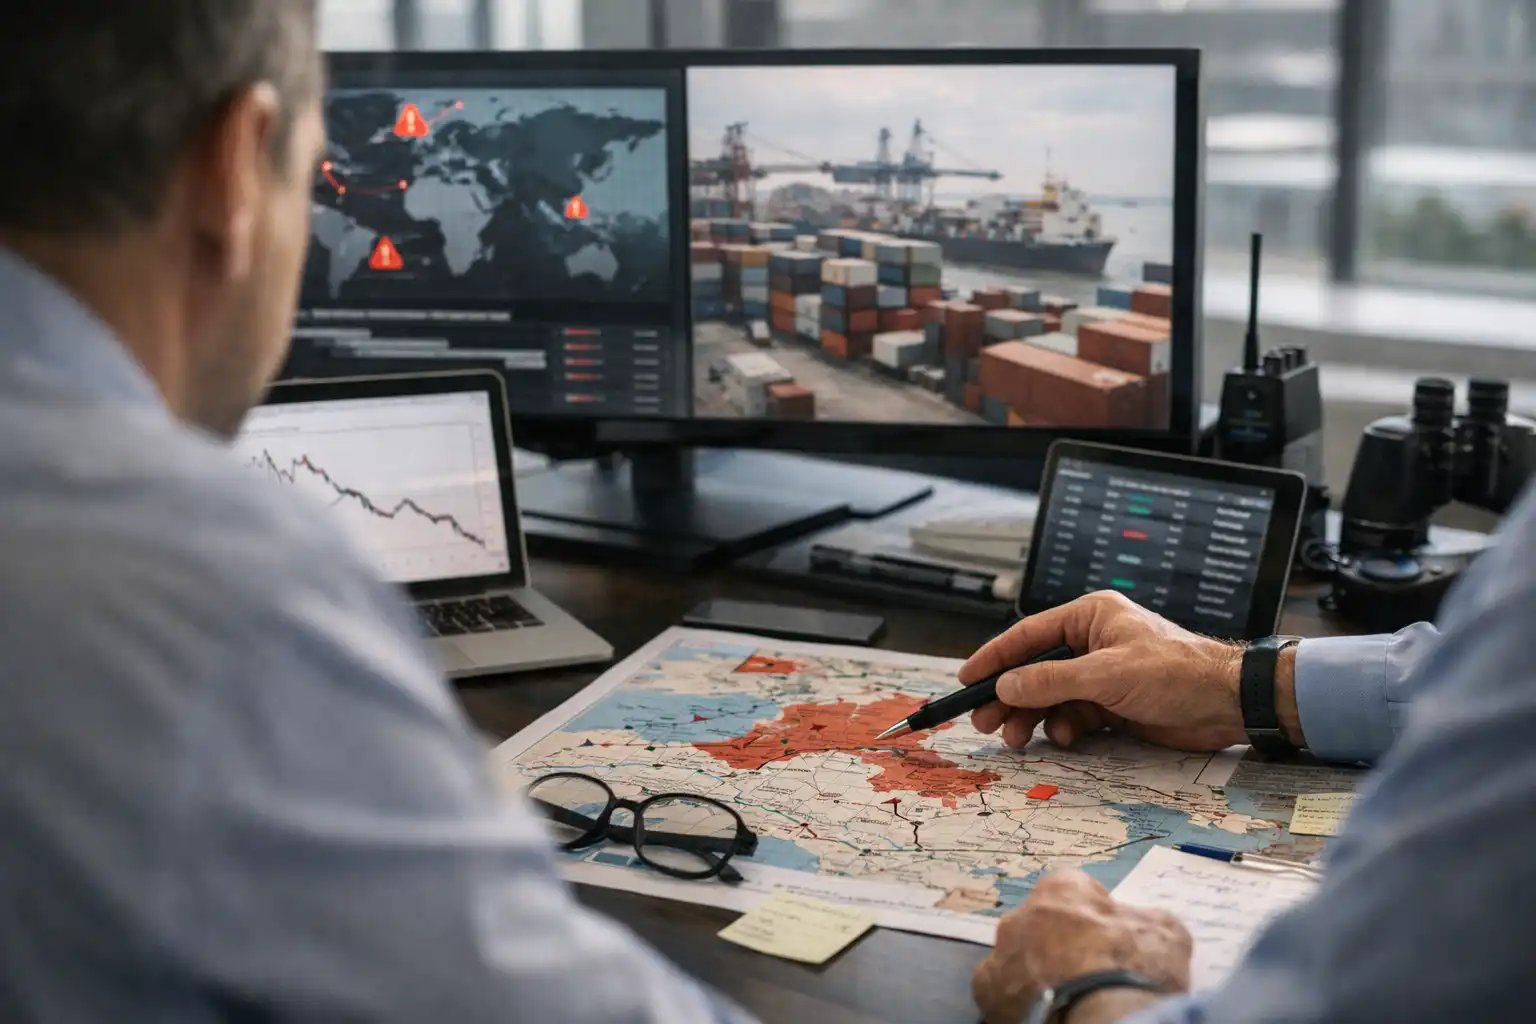
כשעימות מתרחב לזירות נוספות, הפגיעה הראשונה נראית ביטחונית. מבחינת הנהלות, מנהלי כספים, יבואנים ומשקיעים, הסיכון המשמעותי יותר הוא לא פעם תפעולי. לא בהכרח עצירה מוחלטת, אלא שחיקה מצטברת: נתיבי שיט שאינם בטוחים לגמרי, זמני הובלה שמתארכים, עלויות ביטוח שעולות, עובדים שפועלים תחת מגבלות, ולקוחות שממשיכים לצרוך אבל משנים קצב, דוחים החלטות או דורשים תנאים קשוחים יותר.
גם האמירה שלפיה ליווי ימי צבאי במצר הורמוז אינו ערובה מלאה לבטיחות, ואינו פתרון בר קיימא, ממחישה זאת היטב. בניהול סיכונים, הגנה נקודתית יכולה לצמצם פגיעה מיידית, אבל היא לא מחזירה ודאות. מי שבונה אסטרטגיה כאילו די בליווי, במענה צבאי או בפתרון חירום אחד כדי לייצב את המערכת, עלול לגלות שהשוק מתמחר משהו רחב יותר: חוסר רציפות, עייפות מערכתית ועלות מצטברת.
הדבר בולט במיוחד אצל עסקים שתלויים בשרשרת אספקה בינלאומית. גם אם המלאי כרגע מספק, וגם אם הפעילות לא נעצרה, עצם העובדה שהמערכת נשענת על נתיבים רגישים ועל הערכות ביטחוניות משתנות מחייבת שינוי תפיסתי. השאלה איננה רק אם תהיה חסימה מלאה. השאלה היא מה קורה לרווחיות ולשירות כשהאי ודאות נשארת פתוחה במשך שבועות.
השוק לא משדר פאניקה. הוא מתמחר מחדש רגישויות
גם התגובה בשוק ההון מספרת סיפור מעניין יותר מהכיוון היומי של המדדים. בתל אביב נרשמה תנודתיות, אך לא תגובה אחידה. מניות ביטחוניות וטכנולוגיה קיבלו רוח גבית, בעוד ביטוח, בנייה, בנקים, פיננסים ונפט וגז הפגינו חולשה. זו לא בהכרח אמירה חד משמעית על מי “ינצח” את התקופה, אלא על הדרך שבה המשקיעים ממפים חשיפה.
בנייה וביטוח, למשל, מושפעות לא רק מהלחץ הכללי אלא גם משאלות על קצב פעילות, עסקאות, מימון ועלויות הון. במגזר הפיננסי נוספים חששות מאשראי, מהאטה ומהשלכות של סביבת מקרו פחות צפויה. מנגד, חברות ביטחוניות נתפסות כקשורות לביקוש קשיח יותר בזמנים כאלה, וטכנולוגיה נהנית לעתים מכך שהיא פחות תלויה בפעילות פיזית מקומית, כמובן בהתאם לחברה ולמבנה ההכנסות שלה.
מכאן עולה לקח רחב יותר. בזמן משבר, השוק מעניש פחות לפי כותרות ויותר לפי מבנה החשיפה. לא מספיק לשאול באיזה ענף החברה פועלת. צריך לפרק את הסיכון לשכבות: מימון, תלות ביבוא, גמישות תפעולית, יכולת לגלגל עלויות, חוזק הלקוחות, נזילות, והשאלה האם יש לחברה מספיק זמן לספוג תנודות בלי להיגרר להחלטות כפויות.
תרחיש יחיד אינו אסטרטגיה
אחד הסימנים הבולטים לתקופה הנוכחית הוא הפער בין ההערכות. יש מי שמדברים על סיום קרוב יחסית, ויש מי שמזהירים מפני התמשכות של שבועות ואף יותר. לפי הדיווחים, מדינות המפרץ אינן ממהרות בהכרח לדחוף להרגעה מיידית אם מבחינתן המשמעות היא חזרה למצב שבו האיום הצבאי האיראני נשאר בעינו. זה פרט אסטרטגי חשוב, משום שהוא מזכיר שלא כל השחקנים באזור מגדירים “סיום” באותו אופן.
מבחינת חברות ומשקיעים, המשמעות ברורה. לא בונים החלטות על תרחיש בסיס יחיד. צריך להחזיק לפחות שני מסלולים סבירים, ולעתים שלושה: הסלמה קצרה, התמשכות מבוקרת, ושיבוש ארוך יותר שמחלחל גם לכלכלה ריאלית חלשה יותר. זו לא נבואה, אלא תכנון. מי שמנהל מלאי, מטבע, מימון, פריסת פרויקטים או תקציב שיווק, לא יכול להרשות לעצמו להמר על סיום מהיר רק משום שזה התרחיש הנוח.
גם ההמלצות הזהירות שנשמעות מצד שחקנים בשוק ההון משקפות את אותו היגיון. לא “לצאת” ולא “להסתער”, אלא לפעול בהדרגה, לשמור תחמושת, ולנהל חשיפה כך שאפשר יהיה להגיב אם אחד התרחישים יתממש. זו עמדה פחות דרמטית, אבל בניהול סיכונים זו לעתים הנקודה עצמה: לשמור לעצמך דרגות חופש.
שוק הרכב מראה איך סיכון עובר מהחברה לצרכן, ואז חוזר
ההתנהגות של שוק הרכב בולטת במיוחד. למרות המלחמה, הפעילות לא נעצרה לחלוטין. לקוחות עדיין מגיעים, חברות ליסינג ממשיכות להצטייד, והמכירות הפרטיות אמנם מתונות יותר, אך נמשכות. במקום קיפאון מוחלט נוצר מצב אחר: היבואנים משתמשים בהנחות עמוקות, במבצעים ובהטבות כדי לייצר ביקוש בסביבה חלשה יותר.
מבחינה אסטרטגית, זה הרבה מעבר לסיפור צרכני. זו המחשה לדרך שבה חברה קונה לעצמה זמן. כשהביקוש פחות יציב, אפשר לספוג חלק מהלחץ דרך המחיר כדי לשמר תזרים, להקטין מלאים ולהחזיק את המערכת בתנועה. אבל לזה יש מחיר. ברגע שהשוק מתרגל להנחה, קשה יותר לחזור למחיר המקורי. ושחיקה במרווחים עלולה להפוך כלי טקטי מוצדק לבעיה אסטרטגית אם התקופה נמשכת מעבר לצפוי.
לכן, הנחות אגרסיביות אינן בהכרח עדות לחוזקה או לחולשה. הן בעיקר סימן לכך שהחברה בחרה להעביר חלק מהסיכון למחיר במקום לתת לו להיתקע במלאי או בתזרים. זו יכולה להיות החלטה סבירה, אבל היא מחייבת בקרה הדוקה: מה קצב השחיקה במרווח, כמה מהביקוש הוקדם על חשבון החודשים הבאים, והאם המבצע מייצר לקוחות אמיתיים או בעיקר רכישות מזדמנות.
מערכות לא נשחקות ביום אחד. גם זו חשיפה ניהולית
דיווחים על עומס מבצעי ממושך, כמו הארכת שהות של כוחות ואפילו תקלות תפעוליות בספינה צבאית אמריקאית, אינם שייכים רק לעמודי הביטחון. הם מזכירים עיקרון מוכר מאוד גם בעולם העסקי: מערכות יכולות לעבוד זמן רב תחת עומס, אבל האיכות, היעילות והחוסן שלהן אינם בלתי מוגבלים.
בחברות זה נראה אחרת. עובדים ממשיכים לתפקד גם תחת לחץ, מרכזים לוגיסטיים ממשיכים לפעול, הנהלות עוברות למתכונת חירום, ספקים מאלתרים. אבל אם תקופה כזו נמשכת, מתחילות להופיע תופעות מוכרות: שחיקה, טעויות, צווארי בקבוק ועיכובים. לא תמיד רואים את זה מיד בדוח הכספי הראשון. לפעמים זה צף רק אחרי כמה שבועות, כשהמלאי הבטוח נשחק, כשהלקוחות דורשים פיצוי, או כשהארגון מבין שהוא פעל על אדרנלין ולא על תהליך יציב.
מכאן נגזרת נקודה חשובה לניהול סיכונים. לא מספיק למדוד את מצב החברה דרך מדדים פיננסיים. צריך לעקוב גם אחר מדדי עמידות תפעולית: זמני אספקה, שיעור ביטולים, היעדרויות, תלות באנשים בודדים, יכולת עבודה מרחוק, מלאי חלפים, וגמישות אשראי מצד הספקים. אלה פרטים שנראים שוליים בשגרה, ובמשבר מתברר שהם משפיעים ישירות על היכולת להחזיק קו.
מה זה דורש ברמת ההנהלה
אם מחפשים מסגרת פעולה לתקופה כזו, אפשר לחשוב על שלושה סוגי החלטות: החלטות הגנה, החלטות גישור והחלטות הימור. הבעיה היא שבזמן משבר מנהלים נוטים לעתים לערבב ביניהן.
-
החלטות הגנה נועדו לשמור על רציפות בסיסית: נזילות, בטיחות, גיבוי תפעולי, תקשורת עם עובדים ולקוחות, והגבלת חשיפה לנקודות כשל בודדות.
-
החלטות גישור נועדו לקנות זמן: מבצעים, פריסת תשלומים, מלאי זמני, התאמות בשיווק, ועבודה מדורגת מול ספקים ומול בנקים.
-
החלטות הימור הן מהלכים שנשענים על הנחת מוצא חזקה לגבי העתיד: להגדיל מלאי מתוך ציפייה למחסור, להקפיא השקעות מתוך ציפייה למיתון עמוק, או להפך, להתרחב במהירות מתוך אמונה בהתאוששות קרובה.
</ul
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ ביטוחי, שיווק פנסיוני או המלצה לפעולה. לפני קבלת החלטה כדאי לבדוק את הנתונים האישיים ולקבל ייעוץ מתאים.